Hypotéka na chatu nebo chalupu
Hypotéka na chatu nebo chalupu je možná, pokud rekreační objekt splní požadavky banky na zástavu: zápis v katastru, přístup, vlastní pozemek a vybavení pro bydlení. Když chata podmínky nesplní, dá se koupit s hypotékou zajištěnou jinou nemovitostí. Rozdíl dělá hlavně odhad a to, kolikátou nemovitost kupujete.

Napsal: Ing. Ivo Melíšek (33 let ve financích) · Odborně zkontroloval: [DOPLNIT: recenzent] · Publikováno: · Aktualizováno:
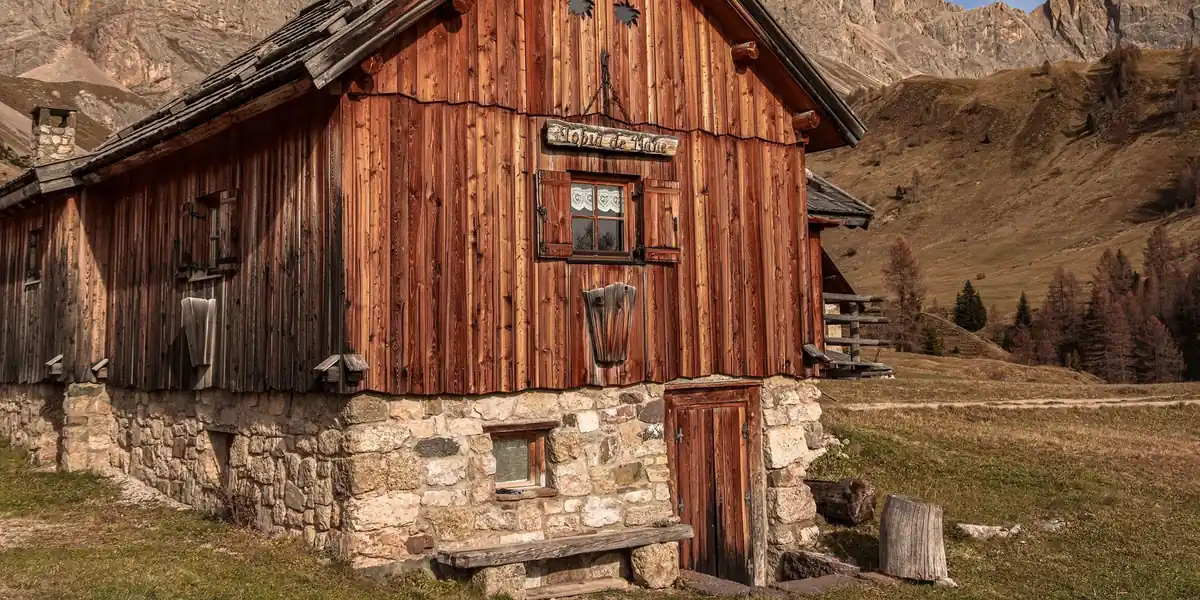
Hypotéka na chatu nebo chalupu funguje v zásadě stejně jako hypotéka na byt. Banka vám půjčí část hodnoty a nemovitost si vezme do zástavy. Rozdíl je v tom, že rekreační objekty mají víc slabých míst: chybějící přístup, pronajatý pozemek, stavba bez zázemí nebo nízký odhad. V článku najdete, na co se banky dívají a jaké máte možnosti, když chata podmínky nesplní. Obecné základy shrnuje průvodce hypotékou.
Hypotéka na rekreační objekt: v čem je jiná
Z pohledu zákona je hypotéka na chatu běžný úvěr na bydlení. Zákon o spotřebitelském úvěru za něj považuje úvěr zajištěný nemovitou věcí nebo úvěr určený k nabytí nemovité věci, a to bez ohledu na to, jestli jde o byt, nebo chatu (§ 2 odst. 2 zákona č. 257/2016 Sb., ověřeno 14. 11. 2026). Platí tedy stejná pravidla pro předčasné splacení a posouzení úvěruschopnosti.
Banky rekreační objekty obvykle řadí mezi obytné nemovitosti. Například Komerční banka ve své metodice uvádí rekreační domek, chatu i chalupu jako obytnou nemovitost a financování rekreace bere jako „další vlastní bydlení“ (metodika KB platná k 1. 10. 2026).
Kolik vám banka půjčí
Pro vlastní bydlení platí závazný limit ČNB: úvěr nejvýše 80 % hodnoty zástavy, žadatelům mladším 36 let až 90 % (ČNB, ověřeno 14. 11. 2026). U chaty pro vlastní rekreaci počítejte s 80 %. Zvýhodněný limit pro mladé se váže na vlastní bydlení a u rekreačního objektu ho banky posuzují individuálně. [OVĚŘIT: přístup bank k LTV 90 % u chat a chalup]
Pozor na počet nemovitostí. Od 1. 4. 2026 ČNB doporučuje bankám u investičních hypoték, tedy u úvěrů na třetí a další obytnou nemovitost nebo na nemovitost k pronájmu, půjčit nejvýše 70 % hodnoty a dodržet DTI nejvýše 7 (ČNB, TZ 27. 11. 2025). Pokud už vlastníte byt a další nemovitost, může být chata třetí obytnou nemovitostí.
Komerční banka rekreační objekt do počtu nemovitostí nezapočítá, pokud není celoročně obyvatelný, tedy pokud nemá připojení na elektřinu, celoroční přívod vody nebo kanalizaci či septik (metodika KB). Jiné banky to mohou posuzovat jinak.
| Modelová chata za 3 000 000 Kč | Limit 80 % | Limit 70 % (třetí nemovitost) |
|---|---|---|
| Maximální hypotéka | 2 400 000 Kč | 2 100 000 Kč |
| Vlastní zdroje | 600 000 Kč | 900 000 Kč |
| Splátka na 30 let při sazbě 5 % | 12 884 Kč | 11 273 Kč |
| Splátka na 20 let při sazbě 5 % | 15 839 Kč | 13 859 Kč |
Výpočet: anuitní splátka podle vzorce splátka = úvěr × r / (1 − (1 + r)^−n), kde r je roční sazba dělená 12 a n počet měsíců. Předpoklad: odhad banky se rovná kupní ceně. Modelový příklad, nejde o nabídku. Sazba 5 % je zvolená pro výpočet, nejde o aktuální tržní sazbu. [OVĚŘIT: aktuální průměrná sazba, zdroj Hypoindex/ČNB]
Vlastní zdroje navíc potřebujete na poplatky, odhad a případné opravy. Vlastní variantu si spočítejte v hypoteční kalkulačce.
Daně a stavební spoření
Odpočet úroků od základu daně se u chaty zpravidla neuplatní. Zákon o daních z příjmů za bytovou potřebu považuje byt, rodinný dům nebo bytový dům a odpočet podmiňuje trvalým bydlením (§ 4b a § 15 zákona č. 586/1992 Sb.). Podrobnosti najdete v článku o odpočtu úroků z daní.
Podobně je to se stavebním spořením. Zákon o stavebním spoření rekreační objekt mezi bytovými potřebami nejmenuje, uvádí ale změnu stavby na rodinný dům (§ 6 zákona č. 96/1993 Sb.).
Odhad chaty a celoroční obyvatelnost
Hodnotu zástavy neurčuje prodávající ani kupní smlouva, ale odhad, který si zadává banka. Česká spořitelna ve svém článku upozorňuje, že rozdíl mezi prodejní cenou a odhadem může být 10–20 % i víc (článek ČS z 11. 7. 2025). Když odhad vyjde nižší, chybějící část doplácíte z vlastních zdrojů. Jak odhad probíhá, popisuje článek o odhadu hodnoty nemovitosti.
Než podepíšete rezervační smlouvu, ověřte si u chaty tyto body (podle článků KB a ČS):
- Zápis v katastru. Stavba musí mít číslo popisné nebo aspoň evidenční. Bez něj ji banka do zástavy nepřijme.
- Pevné spojení se zemí a zázemí. Banky chtějí nemovitost vhodnou k dlouhodobému pobytu: WC, koupelnu, kuchyň a vytápění.
- Vlastní pozemek. Chatu na pronajatém pozemku banka pravděpodobně nebude financovat.
- Přístup. Nestačí lesní pěšina nebo cesta přes cizí pozemek. Potřebujete veřejnou cestu nebo zapsané věcné břemeno. U chatových osad bývá právě tohle častý problém.
- Sítě. Elektřina, voda a kanalizace nebo septik ovlivňují odhad i to, jestli banka chatu bere jako celoročně obyvatelnou.
Obyčejnou zahradní chatku banka podle České spořitelny zpravidla do zástavy nepřijme a zástavní hodnotou je pak jen samotný pozemek. Pokud chalupu chcete rekonstruovat a rekolaudovat na rodinný dům, je podmínkou přidělení čísla popisného.
U starších staveb se vyplatí ještě před odhadem zkontrolovat, jestli skutečné užívání odpovídá kolaudaci. Komerční banka u nesouladu financuje nákup až po uvedení do souladu, tedy s odkládací podmínkou čerpání (metodika KB).
Financování se zástavou jiné nemovitosti
Když chata jako zástava neprojde, nemusí to znamenat konec. Hypotéku lze zajistit jinou nemovitostí, například vaším bytem, domem nebo nemovitostí rodičů. Banka pak počítá limit z hodnoty zastavené nemovitosti a chatu kupujete bez zástavy na ní samotné.
Varianty, které se nabízejí:
- Účelová hypotéka se zástavou jiné nemovitosti. Peníze jdou na koupi chaty, zajištěním je váš byt nebo dům. Zástava cizí nemovitosti vyžaduje souhlas jejího vlastníka, který se tím stává zástavcem.
- Americká hypotéka. Neúčelový úvěr zajištěný nemovitostí. Komerční banka ji v metodice výslovně uvádí pro pořízení nemovitosti k rekreaci, která nesplňuje parametry pro běžnou hypotéku. U Raiffeisenbank má neúčelová hypotéka maximální LTV 70 % a splatnost 5 až 20 let (metodika RB, verze 260619). Více v článku o americké hypotéce.
- Menší částka bez zástavy. Na levnou chatu nebo doplatek může stačit úvěr bez zajištění nemovitostí. Má ale vyšší sazbu a kratší splatnost, takže i vyšší splátku.
Zastavit vlastní bydlení kvůli rekreační nemovitosti je vážné rozhodnutí. Pokud byste přestali splácet, banka se může uspokojit z prodeje bytu nebo domu, ve kterém žijete. U nemovitosti rodičů nesou toto riziko oni. Proto je dobré mít rezervu a splátku spočítat i pro případ vyšší sazby po skončení fixace.
Chata jako investice k pronájmu
Pokud chcete chatu nebo chalupu pronajímat, ať dlouhodobě, nebo na víkendy přes ubytovací platformy, banka ji pravděpodobně bude posuzovat jako investiční nemovitost. Komerční banka do počtu obytných nemovitostí výslovně započítává i ty, které slouží k ubytování přes platformy typu Airbnb (metodika KB). Na úvěr na nemovitost k pronájmu se vztahuje doporučení ČNB: LTV nejvýše 70 % a DTI nejvýše 7.
U rekreačního pronájmu počítejte se sezónností. Obsazenost v létě a v zimě se liší a mimo sezónu může chata stát prázdná. Banka navíc nemusí příjem z krátkodobého pronájmu započítat do vaší bonity. [OVĚŘIT: přístup bank k příjmům z krátkodobého pronájmu]
Pronájem má i daňové a provozní souvislosti: zdanění příjmů, případně živnostenské oprávnění u ubytovacích služeb a pojištění. [OVĚŘIT: zdanění a živnostenské oprávnění u krátkodobého pronájmu, zdroj financnisprava.cz] Pojištění nemovitosti rozebírá samostatný článek (Pojištění nemovitosti).
Jak počítat výnos, náklady a rizika pronajímané nemovitosti, najdete v průvodci investičním bytem. Pravidla pro investiční úvěry rozebírá článek o hypotéce na investiční byt.
Vybíráte chatu nebo chalupu a nevíte, jestli ji banka vezme do zástavy? Pošlete mi odkaz na inzerát a projdeme spolu katastr, přístup i možnosti financování. Stačí domluvit nezávaznou konzultaci.
Časté otázky
Můžu si vzít hypotéku na chatu do 90 % hodnoty, když mi je méně než 36 let?
Limit 90 % se podle ČNB týká úvěrů na vlastní bydlení žadatelů mladších 36 let. Chata na víkendy obvykle vlastním bydlením v tomto smyslu není. Některé banky ale rozhodují podle toho, jak nemovitost budete skutečně využívat, například Komerční banka podle prohlášení klienta. Počítejte proto spíš s 80 % a případnou výjimku si ověřte u konkrétní banky. [OVĚŘIT: přístup bank k LTV 90 % u rekreačních objektů]
Půjčí banka na chatu na pronajatém pozemku?
Většinou ne. Komerční banka ve svém článku uvádí, že stavbu na pronajatém pozemku pravděpodobně nebude financovat. Chata bez pozemku je pro banku slabou zástavou, protože hodnotu i přístup ovlivňuje vlastník pozemku. Řešením bývá zástava jiné nemovitosti nebo dokoupení pozemku, pokud to vlastník umožní.
Můžu si odečíst úroky z hypotéky na chatu od daní?
Zpravidla ne. Odpočet úroků podle § 15 zákona o daních z příjmů se váže na bytové potřeby vymezené v § 4b, kam patří byt, rodinný dům nebo bytový dům, ne rekreační objekt. Navíc musíte nemovitost užívat k trvalému bydlení. Výjimkou může být chalupa zkolaudovaná jako rodinný dům, kde trvale bydlíte. Konkrétní případ konzultujte s daňovým poradcem.
Dá se chata financovat ze stavebního spoření?
Zákon o stavebním spoření vymezuje bytové potřeby v § 6 a rekreační objekt mezi nimi výslovně není. Je tam ale například změna stavby na rodinný dům nebo koupě rodinného domu. Chalupu se statusem rodinného domu tak financovat lze, klasickou chatu spíš ne. Konečné posouzení dělá stavební spořitelna. [OVĚŘIT: praxe stavebních spořitelen u rekreačních objektů]
Nezávazná konzultace s hypotečním specialistou
Napište mi, co řešíte. Ozvu se a domluvíme se, jestli a jak vám můžu pomoci.
O autorovi
Ing. Ivo Melíšek
Finanční poradce, VIP finanční kouč Partners · ve financích od roku 1993 (33 let)
Ve financích se pohybuji od roku 1993, tedy 33 let. [OVĚŘIT: v 90. letech jsem začínal prodejem pojištění, kdy jsem obcházel klienty dům od domu.]
Přes 30 let jsem pak působil ve vedení firem v soukromém sektoru jako ekonomický náměstek, finanční ředitel (CFO) a generální ředitel (CEO). [OVĚŘIT: šlo o akciové společnosti? doplnit obory a období]
V 56 letech jsem se rozhodl budovat něco svého a pomáhat jednotlivcům. Dnes pomáhám lidem a rodinám s financováním bydlení a investičních nemovitostí jako finanční poradce pod hlavičkou PARTNERS.
Vázaný zástupce společnosti Partners Financial Services, a.s., zapsaný v seznamu ČNB, IČO 48946451.
Více o mně +420 735 759 509 ivo.melisek@partners.cz LinkedIn Registr ČNB
Zdroje
- Komerční banka: Metodika hypotečních úvěrů, produktová část (verze 13/2026, platná k 1. 10. 2026) (staženo 14. 11. 2026)
- Komerční banka: Hypotéka na chalupu/chatu (staženo 14. 11. 2026)
- Česká spořitelna: Hypotéka na rekreační objekt (článek z 11. 7. 2025) (staženo 14. 11. 2026)
- ČNB: rozhodnutí bankovní rady v oblasti finanční stability (záznam z jednání 4. 6. 2026) (staženo 14. 11. 2026)
- ČNB: doporučení přísnějších limitů pro investiční hypotéky (TZ 27. 11. 2025) (staženo 14. 11. 2026)
- Raiffeisenbank: Hypoteční úvěr Univerzál, metodika pro poradce (verze 260619) (staženo 14. 11. 2026)
- Zákon č. 257/2016 Sb., o spotřebitelském úvěru, § 2 odst. 2 (staženo 14. 11. 2026)
- Zákon č. 586/1992 Sb., o daních z příjmů, § 4b a § 15 (staženo 14. 11. 2026)
- Zákon č. 96/1993 Sb., o stavebním spoření, § 6 (staženo 14. 11. 2026)
Článek obsahuje obecné informace, nejde o individuální doporučení ani investiční poradenství. Údaje platí k datu aktualizace 14. 11. 2026. Modelové výpočty jsou ilustrativní, nejde o nabídku.