Hypotéka na pozemek: co banky vyžadují
Hypotéka na pozemek je hypoteční úvěr na koupi parcely, nejčastěji stavebního pozemku pro budoucí rodinný dům. Banky ji poskytují, ale pozemek posuzují přísněji než byt nebo dům: zajímá je územní plán, přístup a sítě. Vysvětlím, na jaký pozemek hypotéku dostanete, kolik vlastních peněz potřebujete a jak spojit koupi pozemku se stavbou.

Napsal: Ing. Ivo Melíšek (33 let ve financích) · Odborně zkontroloval: [DOPLNIT: recenzent] · Publikováno: · Aktualizováno:
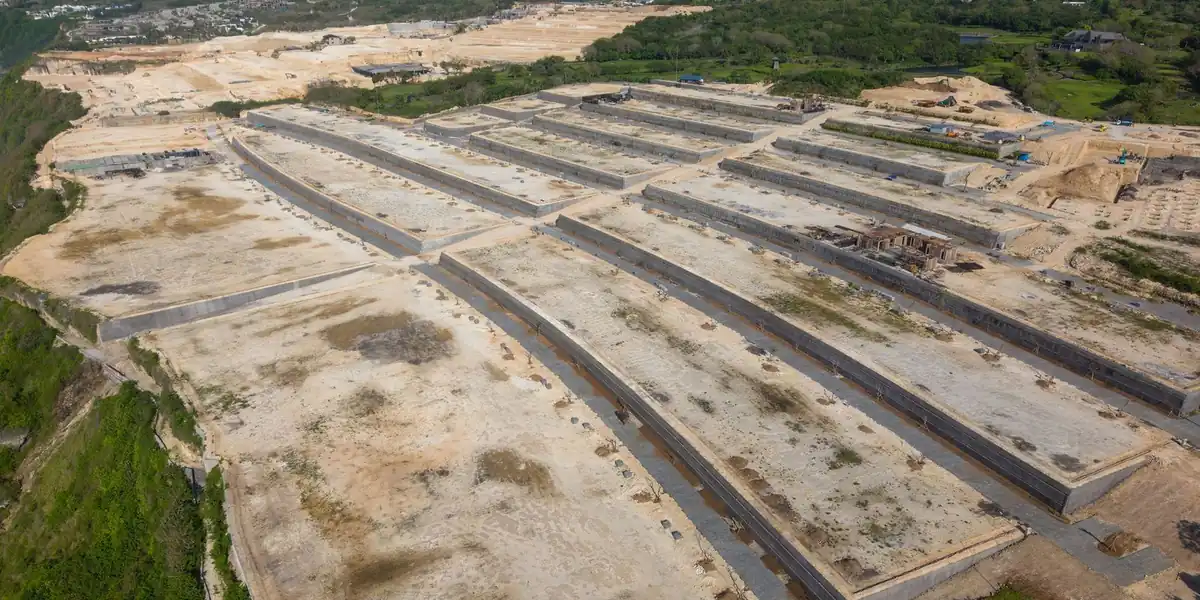
Hypotéka na pozemek bývá prvním krokem ke stavbě vlastního domu. Banky ji poskytují, ale pozemek je pro ně rizikovější zástava než hotový byt: hůř se prodává a jeho hodnota závisí na tom, co se na něm smí postavit. Proto se před schválením ptají na víc věcí. Obecné základy hypoték najdete v průvodci hypotékou.
Na jaký pozemek banka hypotéku dá
Rozhodující je, k čemu pozemek slouží podle územního plánu, ne jak ho nazývá inzerát. Banka zástavu ocení odhadem a u pozemku sleduje hlavně možnost stavby, přístup a sítě. Jak odhad probíhá, popisuji v článku odhad hodnoty nemovitosti.
Stavební pozemek
Stavební zákon definuje stavební pozemek jako pozemek, jeho část nebo soubor pozemků vymezený a určený k zastavění (§ 12 písm. b) zákona č. 283/2021 Sb.). Pro banku je to nejlepší výchozí situace. Pozemek, na kterém je stavba podle územního plánu přípustná, má vyšší a stabilnější hodnotu než pozemek bez této možnosti.
Banky se u stavebního pozemku obvykle zajímají o:
- soulad s územním plánem, tedy jestli je plocha určená pro bydlení,
- přístup z veřejné komunikace, buď přímo, nebo přes zapsané věcné břemeno,
- dostupnost sítí (elektřina, voda, kanalizace, případně plyn),
- účel úvěru, protože pozemek k vlastnímu bydlení se posuzuje jinak než investice.
Rozdíl je i mezi pozemkem zasíťovaným a nezasíťovaným. Zasíťovaný pozemek má přípojky na hranici nebo v dosahu, takže se dá začít stavět bez velkých dodatečných výdajů. U nezasíťovaného pozemku musíte počítat s náklady na přivedení sítí, které mohou podstatně zvýšit celkovou cenu. Odhadce to zohlední v ocenění a banka v tom, kolik vám půjčí.
Některé banky u hypotéky na samotný pozemek vyžadují, abyste na něm začali stavět do určité lhůty. [OVĚŘIT: obvyklé lhůty a podmínky u bank]
Zahrada a zemědělská půda
Na zahradu, louku nebo pole se hypotéka získává výrazně obtížněji. Pozemek, na kterém nelze stavět, má pro banku omezenou hodnotu jako zástava. Řada bank takový úvěr neposkytuje, nebo ho poskytne jen se zástavou jiné nemovitosti, například vašeho bytu. [OVĚŘIT: přístup jednotlivých bank k financování zahrad a zemědělské půdy]
U zemědělské půdy navíc platí zákon o ochraně zemědělského půdního fondu. Pokud ji chcete zastavět, je potřeba řešit odnětí půdy ze zemědělského půdního fondu a s ním spojené odvody (části V a VI zákona č. 334/1992 Sb.). [OVĚŘIT: výše odvodů a postup u konkrétního pozemku] Častou situací je i zahrada, kterou územní plán teprve může změnit na stavební plochu. Změna územního plánu ale není nárok a trvá. Kupovat pozemek na hypotéku s tím, že se „snad stane stavebním“, je riziko, které banka obvykle nepodstoupí.
Podmínky a vlastní zdroje
Pro hypotéku na pozemek platí stejné základní podmínky jako pro jiné hypotéky: doložíte příjmy, banka posoudí vaši schopnost splácet a pozemek ocení odhadem. Podrobně je rozebírám v článku podmínky hypotéky.
Výši úvěru omezuje ukazatel LTV, tedy poměr úvěru k hodnotě zástavy. ČNB stanovuje u úvěrů na vlastní bydlení závaznou horní hranici LTV 80 %, u žadatelů mladších 36 let 90 % (ČNB, záznam z jednání bankovní rady 4. 6. 2026, ověřeno 14. 11. 2026). Banka může u pozemku nastavit vlastní, nižší hranici. [OVĚŘIT: uplatnění limitu ČNB a obvyklé LTV bank u pozemků] Pravidla pro mladé žadatele vysvětluji v článku hypotéka pro mladé do 36 let.
Přísnější doporučení ČNB pro investiční hypotéky (LTV nejvýše 70 %) se podle praktických postupů ČNB nevztahuje na úvěry na koupi pozemku bez následné výstavby (ČNB, praktické postupy, 25. 3. 2026, ověřeno 14. 11. 2026).
Modelový výpočet: stavební pozemek za 2 000 000 Kč, úvěr 80 % hodnoty, tedy 1 600 000 Kč. Vlastní zdroje 400 000 Kč. Při modelové sazbě 5 % a splatnosti 30 let vychází měsíční splátka 8 589 Kč. Splátka je spočítaná anuitním vzorcem z výše úvěru, měsíční sazby a počtu splátek. Modelový příklad, nejde o nabídku ani o aktuální sazbu. Vlastní čísla si ověřte v hypoteční kalkulačce.
Pozor na rozdíl mezi kupní cenou a odhadem. Banka počítá LTV z hodnoty zjištěné odhadem, ne z ceny v inzerátu. Když je pozemek oceněn níž, než za kolik ho kupujete, rozdíl musíte doplatit z vlastních peněz. U pozemků, kde se ceny v okolí rychle mění nebo kde je málo srovnatelných prodejů, se to stává častěji. Odhad proto nechte udělat co nejdřív, ideálně ještě před podpisem rezervační smlouvy.
K vlastním zdrojům připočtěte poplatek za odhad, správní poplatek za návrh na vklad do katastru, případnou provizi realitní kanceláře a rezervu na geodeta nebo geologický průzkum. [OVĚŘIT: aktuální výše správního poplatku za vklad]
Daňový detail: úroky z hypotéky na pozemek si můžete odečíst od základu daně jen tehdy, když na pozemku do 4 let od jeho nabytí začne výstavba bytové potřeby, například rodinného domu. Pokud se to nestane, nárok na odpočet zaniká a dříve odečtené částky se dodaní (§ 4b odst. 1 písm. b) a § 15 zákona č. 586/1992 Sb.). Odpočet je u bytových potřeb pořízených od roku 2021 omezen částkou 150 000 Kč za rok na domácnost (§ 15 odst. 3 a 4 zákona č. 586/1992 Sb.). Více v článku odpočet úroků z daní.
Pozemek + stavba domu v jedné hypotéce
Nejčastější varianta je jedna hypotéka na koupi pozemku i stavbu domu. Nejdřív se z ní zaplatí pozemek, potom se postupně čerpá na stavbu podle rozpočtu a postupu prací. Zástavou je pozemek a s ním i rozestavěný dům.
Výhodou je, že banka při posouzení výše úvěru může vycházet z hodnoty, kterou bude mít nemovitost po dokončení. [OVĚŘIT: zda a jak konkrétní banky počítají LTV z budoucí hodnoty] Nemusíte tak mít dvě oddělené hypotéky a dva odhady. Jednodušší je i plánování splátek: dokud se čerpá, platíte obvykle jen úroky z vyčerpané části, plná splátka přichází až po dočerpání. [OVĚŘIT: podmínky splácení během čerpání u bank]
Modelový výpočet: pozemek 2 000 000 Kč a stavba domu 6 000 000 Kč, odhad hodnoty po dokončení 8 000 000 Kč. Úvěr 80 % z budoucí hodnoty je 6 400 000 Kč, vlastní zdroje 1 600 000 Kč. Při modelové sazbě 5 % a splatnosti 30 let je splátka po dočerpání 34 357 Kč měsíčně. Modelový příklad, nejde o nabídku.
Počítejte s tím, že vlastní zdroje banka obvykle chce vidět použité dřív, než začne čerpat úvěr, a že během stavby platíte úroky z vyčerpané části. [OVĚŘIT: pořadí čerpání vlastních zdrojů u bank] Podrobně postup čerpání, rozpočet a kolaudaci popisuji v článku hypotéka na dům.
Na co si dát pozor před koupí pozemku
Většinu problémů s hypotékou na pozemek lze odhalit ještě před podpisem kupní smlouvy. Projděte si tyto body:
- Územní plán. Na obecním nebo městském úřadě ověřte, do jaké plochy pozemek patří a co se na něm smí postavit. Zajímá vás i to, jestli se územní plán nemění.
- Přístup. Pozemek musí mít zajištěný přístup z veřejné komunikace. Pokud vede přes cizí pozemek, potřebujete věcné břemeno zapsané v katastru, ne jen ústní slib souseda.
- Sítě. Zjistěte, kde vedou elektřina, voda a kanalizace a kolik bude stát připojení. Sítí technické infrastruktury jsou podle stavebního zákona zejména energetické, vodovodní a kanalizační sítě a sítě elektronických komunikací (§ 10 odst. 3 zákona č. 283/2021 Sb.). Jejich dostupnost potvrdí správci sítí.
- List vlastnictví. V katastru nemovitostí zkontrolujte vlastníka, zástavní práva, věcná břemena a poznámky o sporech. Údaje najdete v aplikaci Nahlížení do katastru nemovitostí na webu ČÚZK.
- Omezení v území. Ochranná pásma vedení, záplavové území nebo ochrana přírody mohou stavbu omezit nebo prodražit.
- Rozloha a tvar parcely. Územní plán může stanovit minimální velikost pozemku nebo maximální zastavěnou plochu. Úzký či nepravidelný pozemek může kvůli odstupům od hranic pojmout menší dům, než čekáte. Ověřte si to s projektantem ještě před koupí.
- Geologie a svah. Podloží a sklon pozemku ovlivní cenu základů. U sporných pozemků se vyplatí průzkum, který odhalí například vysokou hladinu spodní vody nebo nestabilní podloží.
- Rezervační a kupní smlouva. Nastavte je tak, aby počítaly s čerpáním hypotéky. Peníze z hypotéky banka obvykle uvolní až po splnění podmínek čerpání, často po podání návrhu na vklad zástavního práva. [OVĚŘIT: obvyklé podmínky čerpání u bank]
Pokud vybíráte pozemek a chcete vědět, jestli na něj dostanete hypotéku a kolik bude stát i se stavbou, rád to s vámi projdu ještě před rezervací. Stačí domluvit nezávaznou konzultaci.
Časté otázky
Dá banka hypotéku na pozemek bez stavby?
Ano, řada bank poskytuje hypotéku i na samotnou koupi stavebního pozemku. Podmínky bývají přísnější než u bytu: nižší podíl úvěru na hodnotě, požadavek na stavební využití podle územního plánu a někdy závazek začít stavět do určité doby. Konkrétní podmínky se mezi bankami liší, proto je vhodné je porovnat ještě před podpisem smlouvy o koupi.
Kolik vlastních peněz potřebuji na hypotéku na pozemek?
Počítejte aspoň s 20 % ceny pozemku, protože ČNB stanovuje u úvěrů na vlastní bydlení horní hranici LTV 80 %, u žadatelů mladších 36 let 90 %. Banka může u pozemku požadovat víc. K tomu připočtěte poplatky za odhad, návrh na vklad do katastru a případně provizi realitní kanceláře.
Musím na pozemku koupeném na hypotéku stavět?
Zákon to obecně nevyžaduje, ale banka může stavbu do určité lhůty požadovat v úvěrové smlouvě. Lhůtu si proto ověřte předem. Stavba do 4 let od nabytí pozemku je navíc podmínkou pro daňový odpočet úroků. Když ji nesplníte, nárok zaniká a odečtené částky musíte zdanit.
Jaké budou ceny pozemků v roce 2026?
Budoucí ceny pozemků nikdo spolehlivě nepředpoví a na tomto webu je neodhadujeme. Vývoj cen stavebních pozemků sleduje Český statistický úřad. Aktuální data se zdrojem budu shrnovat v samostatném přehledu cen nemovitostí a pozemků. [OVĚŘIT: statistika cen stavebních pozemků ČSÚ]
Dostanu hypotéku na pozemek bez sítí?
Záleží na bance a na tom, jak daleko sítě jsou. Pozemek bez přípojek bývá oceněn níž a banka může chtít doložit, jak a za kolik se sítě přivedou. Náklady na přípojky můžete často zahrnout do hypotéky na výstavbu. Bez přístupu z veřejné komunikace bývá financování výrazně obtížnější.
Nezávazná konzultace s hypotečním specialistou
Napište mi, co řešíte. Ozvu se a domluvíme se, jestli a jak vám můžu pomoci.
O autorovi
Ing. Ivo Melíšek
Finanční poradce, VIP finanční kouč Partners · ve financích od roku 1993 (33 let)
Ve financích se pohybuji od roku 1993, tedy 33 let. [OVĚŘIT: v 90. letech jsem začínal prodejem pojištění, kdy jsem obcházel klienty dům od domu.]
Přes 30 let jsem pak působil ve vedení firem v soukromém sektoru jako ekonomický náměstek, finanční ředitel (CFO) a generální ředitel (CEO). [OVĚŘIT: šlo o akciové společnosti? doplnit obory a období]
V 56 letech jsem se rozhodl budovat něco svého a pomáhat jednotlivcům. Dnes pomáhám lidem a rodinám s financováním bydlení a investičních nemovitostí jako finanční poradce pod hlavičkou PARTNERS.
Vázaný zástupce společnosti Partners Financial Services, a.s., zapsaný v seznamu ČNB, IČO 48946451.
Více o mně +420 735 759 509 ivo.melisek@partners.cz LinkedIn Registr ČNB
Zdroje
- Zákon č. 283/2021 Sb., stavební zákon, § 10 a § 12 (Zákony pro lidi) (staženo 14. 11. 2026)
- ČNB: horní hranice LTV, záznam z jednání bankovní rady 4. 6. 2026 (staženo 14. 11. 2026)
- ČNB: Praktické postupy pro implementaci změn v doporučení ČNB k úvěrům na bydlení (staženo 14. 11. 2026)
- Zákon č. 586/1992 Sb., o daních z příjmů, § 4b a § 15 (Zákony pro lidi) (staženo 14. 11. 2026)
- Zákon č. 334/1992 Sb., o ochraně zemědělského půdního fondu (Zákony pro lidi) (staženo 14. 11. 2026)
Článek obsahuje obecné informace, nejde o individuální doporučení ani investiční poradenství. Údaje platí k datu aktualizace 14. 11. 2026. Modelové výpočty jsou ilustrativní, nejde o nabídku.