Hypotéka na dům: koupě i stavba rodinného domu
Hypotéka na dům funguje jinak podle toho, jestli dům kupujete hotový, nebo ho stavíte. Při koupi dostanete peníze najednou, při stavbě je banka uvolňuje postupně podle rozpočtu a postupu prací. V průvodci vysvětluji obě cesty, kolik vlastních peněz potřebujete, jak probíhá čerpání a kolaudace a s jakými náklady počítat.

Napsal: Ing. Ivo Melíšek (33 let ve financích) · Odborně zkontroloval: [DOPLNIT: recenzent] · Publikováno: · Aktualizováno:
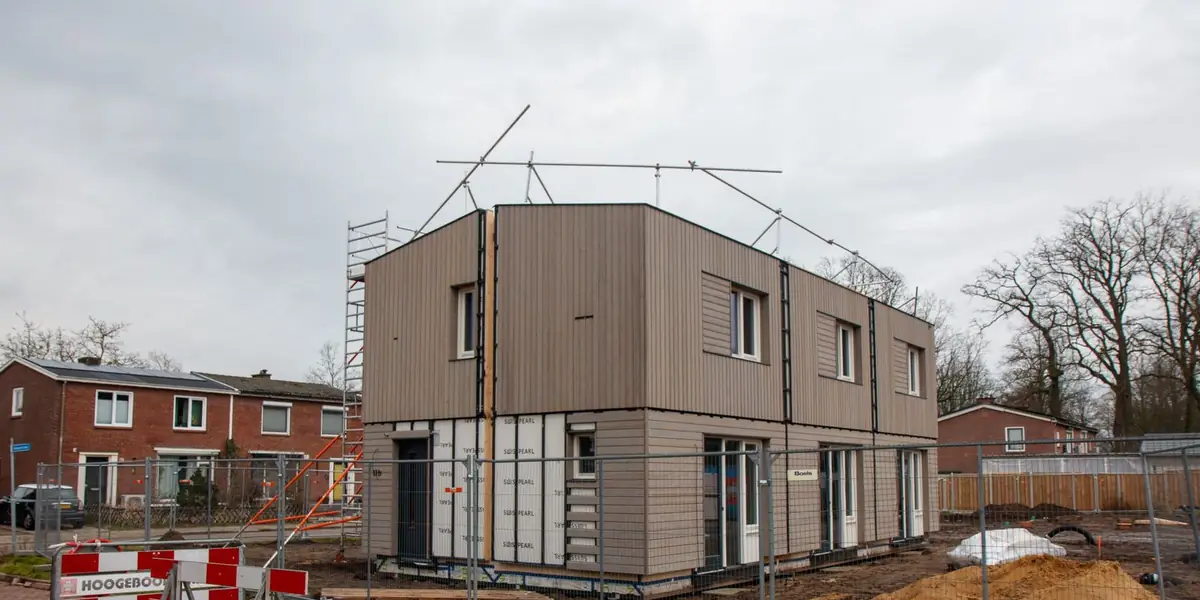
Hypotéka na dům je jedna z nejčastějších hypoték, ale skrývá se pod ní několik různých situací. Koupě hotového domu se financuje podobně jako koupě bytu. Stavba nového domu má vlastní pravidla: rozpočet, postupné čerpání a kolaudaci. Obecné základy najdete v průvodci hypotékou.
Hypotéka na koupi domu
Při koupi hotového domu banka uvolní peníze najednou, obvykle přímo prodávajícímu nebo do úschovy. Zástavou je kupovaný dům i s pozemkem, případně jiná nemovitost.
Výši úvěru omezuje ukazatel LTV, tedy poměr úvěru k hodnotě nemovitosti podle odhadu. ČNB stanovuje u úvěrů na vlastní bydlení závaznou horní hranici LTV 80 %, u žadatelů mladších 36 let 90 % (ČNB, záznam z jednání bankovní rady 4. 6. 2026, ověřeno 14. 11. 2026). Limity pro ukazatele DTI a DSTI jsou u vlastního bydlení deaktivované, banka ale vaši schopnost splácet posuzuje vždy. Podrobněji v článcích výše hypotéky a podmínky hypotéky.
Modelový výpočet: dům s odhadní hodnotou 7 000 000 Kč.
| Varianta | Úvěr | Vlastní zdroje | Měsíční splátka (5 %, 30 let) |
|---|---|---|---|
| LTV 80 % | 5 600 000 Kč | 1 400 000 Kč | 30 062 Kč |
| LTV 90 % (žadatel do 36 let) | 6 300 000 Kč | 700 000 Kč | 33 820 Kč |
Splátka je spočítaná anuitním vzorcem z výše úvěru, měsíční sazby (5 % / 12) a počtu splátek (360). Sazba 5 % je zvolená modelově, nejde o aktuální tržní sazbu. Modelový příklad, nejde o nabídku. Vlastní variantu si spočítejte v hypoteční kalkulačce.
Postup koupě domu na hypotéku má obvykle tyto kroky:
- Předběžné posouzení bonity ještě před rezervací, abyste věděli, kolik si můžete půjčit.
- Rezervační smlouva s realitní kanceláří nebo prodávajícím. Lhůtu nastavte tak, aby stačila na vyřízení hypotéky.
- Odhad nemovitosti objednaný přes banku.
- Schválení úvěru a podpis úvěrové smlouvy.
- Kupní smlouva s ujednáním, jak a kdy banka zaplatí kupní cenu, často přes úschovu u advokáta, notáře nebo banky.
- Návrh na vklad vlastnického práva a zástavního práva do katastru nemovitostí.
- Čerpání hypotéky po splnění podmínek ve smlouvě.
Celý postup trvá obvykle několik týdnů. Nejvíc času zabírá odhad a vklad do katastru, proto s nimi počítejte v rezervační smlouvě. [OVĚŘIT: obvyklé lhůty vkladového řízení, ČÚZK]
U domu se oproti bytu vyplatí věnovat víc pozornosti několika věcem:
- Technický stav. Střecha, izolace, vlhkost, rozvody a topení mohou znamenat velké výdaje hned po koupi. Starší dům s plánovanou rekonstrukcí lze financovat jednou hypotékou na koupi i opravy, viz hypotéka na rekonstrukci.
- Pozemek a přístup. Zkontrolujte, jestli k domu patří všechny pozemky, které užívá, včetně příjezdu, a jestli nejsou zatížené věcným břemenem nebo zástavou.
- Odhad vs. kupní cena. Banka počítá z odhadu. Pokud je odhad nižší než cena, rozdíl doplácíte z vlastních zdrojů. Jak odhad probíhá, popisuji v článku odhad hodnoty nemovitosti.
Hypotéka na stavbu domu
Stavbu domu banka financuje jinak než koupi. Na začátku stojí jen pozemek, takže zástava má zpočátku nižší hodnotu, než bude mít hotový dům. Banka proto peníze neuvolní najednou, ale postupně podle toho, jak stavba roste.
K žádosti obvykle doložíte: list vlastnictví pozemku, pravomocné povolení stavby (podle nového stavebního zákona rozhodnutí o povolení záměru), projektovou dokumentaci, položkový rozpočet a harmonogram, u dodavatelské stavby smlouvu o dílo. [OVĚŘIT: přesný seznam dokumentů u bank] Pokud pozemek teprve kupujete, lze koupi i stavbu spojit do jedné hypotéky. Tomu se věnuji v článku hypotéka na pozemek.
Postupné čerpání podle rozpočtu
Základem je položkový rozpočet. Rozepisuje stavbu na jednotlivé části, například základy, hrubou stavbu, střechu, okna, rozvody, omítky a podlahy, a u každé uvádí cenu. Banka podle něj posuzuje, jestli je výše úvěru přiměřená, a odhadce podle něj při kontrole porovnává, kolik je hotovo. Čím přesnější rozpočet je, tím méně sporů při čerpání vznikne.
Hypotéka na stavbu se čerpá po částech. Před prvním čerpáním banka obvykle chce, abyste do stavby vložili vlastní zdroje. Další části pak uvolňuje, když doložíte, že předchozí peníze skončily ve stavbě. Kontrolu dělá odhadce na místě nebo banka podle faktur. [OVĚŘIT: postup kontroly a pořadí čerpání vlastních zdrojů u bank]
Během čerpání obvykle platíte jen úroky z vyčerpané části. Plná anuitní splátka začne až po dočerpání celé hypotéky. [OVĚŘIT: konkrétní podmínky splácení během čerpání u bank]
Modelový výpočet: hypotéka na stavbu 5 000 000 Kč čerpaná ve čtyřech stejných částech po 1 250 000 Kč v 1., 4., 7. a 10. měsíci, sazba modelově 5 % ročně.
| Měsíce | Vyčerpáno | Měsíční úrok |
|---|---|---|
| 1 až 3 | 1 250 000 Kč | 5 208 Kč |
| 4 až 6 | 2 500 000 Kč | 10 417 Kč |
| 7 až 9 | 3 750 000 Kč | 15 625 Kč |
| 10 až 12 | 5 000 000 Kč | 20 833 Kč |
Za prvních 12 měsíců zaplatíte na úrocích celkem 156 250 Kč. Úrok za měsíc je vyčerpaná částka krát 5 % děleno 12. Po dočerpání by anuitní splátka na 30 let činila 26 841 Kč. Modelový příklad, nejde o nabídku.
Z tabulky je vidět, že náklady na úroky rostou s každou další částí. Čím rychleji stavba postupuje, tím dřív dočerpáte a začnete splácet jistinu. Během stavby často ještě bydlíte v nájmu nebo splácíte jiný úvěr. Do rozpočtu domácnosti proto započítejte úroky ze stavby i dosavadní náklady na bydlení zároveň.
Stavba svépomocí vs. dodavatelsky
Dodavatelská stavba znamená, že dům staví stavební firma podle smlouvy o dílo. Banka čerpá podle faktur nebo podle milníků ve smlouvě. Výhodou je jasná cena a odpovědnost dodavatele za vady. Hlídejte si, co přesně smlouva zahrnuje, jak se řeší vícepráce a jaký je harmonogram plateb.
Stavba svépomocí znamená, že stavbu organizujete sami, nakupujete materiál a najímáte jednotlivé řemeslníky. Bývá levnější, ale náročnější na čas i na dokládání výdajů. Banka bude chtít podrobný rozpočet a průběžné doklady. Vlastní práci obvykle neproplácí. Některé banky povolují část čerpání bez faktur, rozsah se ale liší. [OVĚŘIT: podmínky bank pro čerpání bez faktur u svépomoci]
Častou variantou je i kombinace: hrubou stavbu staví firma na klíč a dokončovací práce děláte svépomocí. Banka pak čerpání rozdělí podle toho, kdo kterou část dělá a jak ji doložíte. Pokud kupujete montovaný dům od dodavatele, ověřte si předem, jak banka řeší zálohy na výrobu domu, které se platí dřív, než dům stojí na pozemku. [OVĚŘIT: financování záloh u montovaných domů]
Ať zvolíte kteroukoli cestu, sestavte rozpočet raději s rezervou a nechte si ho zkontrolovat od projektanta nebo rozpočtáře.
Kolaudace a dokončení
Podle stavebního zákona lze stavbu, která vyžaduje povolení, užívat jen na základě kolaudačního rozhodnutí. Výjimka pro jednoduché stavby se nevztahuje na jednoduché stavby pro bydlení a rodinnou rekreaci (§ 230 zákona č. 283/2021 Sb., ověřeno 14. 11. 2026). Rodinný dům se tedy kolauduje.
Banka obvykle stanoví lhůtu, do kdy musíte stavbu dokončit a doložit kolaudaci a zápis domu do katastru nemovitostí. Do té doby může zástava zůstat vedená jako pozemek s rozestavěnou stavbou. [OVĚŘIT: obvyklé lhůty a dokumenty u bank]
Pokud se stavba protáhne, řešte to s bankou včas, ještě před uplynutím lhůty. Prodloužení lhůty pro dočerpání nebo dokončení bývá možné, ale podle smlouvy může být zpoplatněné. Nevyčerpanou část úvěru může banka po uplynutí lhůty pro čerpání zrušit. [OVĚŘIT: podmínky prodloužení čerpání u bank] Po dokončení a zápisu domu do katastru banka často provede závěrečný odhad, který potvrdí hodnotu hotové zástavy.
Pro daně je výstavba rodinného domu bytovou potřebou (§ 4b zákona č. 586/1992 Sb.). Úroky si můžete odečíst od základu daně, pokud dům slouží k vlastnímu trvalému bydlení, u bytových potřeb pořízených od roku 2021 nejvýše 150 000 Kč za rok na domácnost (§ 15 odst. 3 a 4). Podrobnosti v článku odpočet úroků z daní.
Když už máte byt na hypotéku a chcete stavět dům
Častá situace: bydlíte v bytě s hypotékou a chcete stavět nebo koupit dům. Byt chcete prodat, ale peníze z prodeje budete mít až později. Možností je několik:
- Prodat byt a z výnosu splatit hypotéku. Pokud prodáváte nemovitost po uplynutí aspoň 24 měsíců od uzavření úvěrové smlouvy, nemusíte za předčasné splacení platit náhradu nákladů (§ 117 odst. 3 písm. e) zákona č. 257/2016 Sb.). Při dřívějším prodeji může banka chtít náhradu, ale její výše je zákonem omezená.
- Zastavit byt i nový dům najednou. Banka financující dům může vzít byt jako dočasnou dodatečnou zástavu. Po jeho prodeji se zástava uvolní. [OVĚŘIT: nabídka bank]
- Překlenout dobu do prodeje krátkodobým úvěrem. Více v článku překlenovací úvěr.
Postup, jak prodat nemovitost se zástavou a zároveň financovat novou, rozebírám v článku prodej a koupě nemovitosti s hypotékou. Pokud byt ještě nemáte prodaný, doporučuji začít s jeho prodejem včas a nastavit realistickou cenu. Prodej s hypotékou vyžaduje souhlas banky a postup, při kterém kupující zaplatí kupní cenu tak, aby se z ní nejdřív splatila vaše hypotéka a teprve pak se zástava vymazala z katastru. Pozor na souběh dvou úvěrů: banka posuzuje, jestli zvládnete splácet oba, dokud byt neprodáte.
Náklady a rezerva na nečekané výdaje
Rozpočet domu nekončí cenou stavby nebo kupní cenou. Počítejte s těmito položkami:
| Položka | Kdy vzniká |
|---|---|
| Projektová dokumentace, inženýrská činnost | před stavbou |
| Správní poplatky za povolení stavby | před stavbou |
| Přípojky sítí (elektřina, voda, kanalizace, plyn) | před stavbou a během ní |
| Odhad nemovitosti, poplatky bance | při sjednání a čerpání |
| Návrh na vklad zástavního práva a vlastnictví do katastru | při koupi a sjednání |
| Pojištění nemovitosti | od začátku čerpání |
| Venkovní úpravy: příjezd, oplocení, terénní úpravy | na konci stavby |
| Vybavení: kuchyň, koupelny, podlahy, svítidla | před nastěhováním |
| Úroky během čerpání a dosavadní nájem | během stavby |
Zdroj: obecný přehled nákladových položek, nejde o ceník. Výše poplatků se liší podle banky a úřadu. [OVĚŘIT: aktuální správní poplatky a pojištění zástavy]
Kolik držet jako rezervu, záleží na stavu projektu, typu stavby a tom, jak podrobný je rozpočet. Modelově: při rozpočtu stavby 6 000 000 Kč znamená rezerva 10 % částku 600 000 Kč. Tuto částku je dobré mít buď v hotovosti, nebo jako nevyčerpanou část úvěru. Rezerva 10 % je modelová hodnota, ne doporučení pro každou stavbu.
Rozpočet ovlivní i provozní náklady hotového domu. Kvalitnější izolace, okna nebo vytápění zvýší cenu stavby, ale sníží budoucí účty za energie. Při plánování se proto vyplatí porovnat vyšší splátku s nižšími provozními náklady, ne jen pořizovací cenu. Některé banky a stavební spořitelny nabízejí na energeticky úsporné stavby zvýhodněné podmínky. [OVĚŘIT: aktuální nabídky zvýhodnění pro úsporné stavby]
Několik zásad, které rozpočet chrání:
- Nečerpejte hypotéku do posledního limitu hned na začátku. Navýšení během stavby vyžaduje nové schválení a nemusí projít.
- Ve smlouvě o dílo si ohlídejte pevnou cenu, pravidla pro vícepráce a smluvní pokuty za zpoždění.
- Počítejte s delší stavbou, než ukazuje harmonogram. Každý měsíc navíc znamená úroky i nájem.
- Rezervu na splátky si nechte i po nastěhování. Fixace jednou skončí a nová sazba může být vyšší.
Pokud plánujete koupi nebo stavbu domu, rád s vámi projdu rozpočet, vlastní zdroje a harmonogram čerpání ještě před podáním žádosti. Stačí domluvit nezávaznou konzultaci.
Časté otázky
Kolik vlastních peněz potřebuji na hypotéku na dům?
Podle limitu ČNB pro vlastní bydlení může hypotéka tvořit nejvýše 80 % hodnoty zástavy, u žadatelů mladších 36 let 90 %. Vlastní zdroje tedy činí aspoň 20 %, případně 10 %. Banka počítá z odhadu, ne z kupní ceny. K tomu připočtěte poplatky, vybavení a rezervu, u stavby i vícenáklady.
Jak probíhá čerpání hypotéky na stavbu domu?
Banka uvolňuje peníze postupně podle položkového rozpočtu a harmonogramu. Před každým dalším čerpáním obvykle ověří, že předchozí peníze byly proinvestovány do stavby, a to kontrolou odhadce nebo podle faktur. Během čerpání platíte úroky z vyčerpané částky. Plná splátka začne po dočerpání celé hypotéky.
Dá banka hypotéku na stavbu svépomocí?
Ano, řada bank stavbu svépomocí financuje. Vyžaduje ale podrobný rozpočet, stavební povolení a průběžné doklady o tom, za co jste peníze utratili. Vlastní práci banka obvykle neproplácí. Podmínky pro podíl čerpání bez faktur se mezi bankami liší, proto je dobré je porovnat předem.
Co když stavba stojí víc, než jsem čekal?
Vícenáklady musíte nejdřív pokrýt z rezervy nebo vlastních peněz. Navýšení hypotéky je možné jen tehdy, když to dovolí odhad hodnoty a vaše bonita, a vyžaduje nové schválení. Proto se vyplatí mít rezervu už v rozpočtu a nečerpat úvěr až do posledního limitu.
Můžu si odečíst úroky z hypotéky na stavbu domu z daní?
Ano, výstavba rodinného domu i jeho koupě patří mezi bytové potřeby podle zákona o daních z příjmů. Podmínkou je, že dům slouží k vašemu vlastnímu trvalému bydlení. U bytových potřeb pořízených od roku 2021 je odpočet omezen částkou 150 000 Kč za rok na domácnost.
Nezávazná konzultace s hypotečním specialistou
Napište mi, co řešíte. Ozvu se a domluvíme se, jestli a jak vám můžu pomoci.
O autorovi
Ing. Ivo Melíšek
Finanční poradce, VIP finanční kouč Partners · ve financích od roku 1993 (33 let)
Ve financích se pohybuji od roku 1993, tedy 33 let. [OVĚŘIT: v 90. letech jsem začínal prodejem pojištění, kdy jsem obcházel klienty dům od domu.]
Přes 30 let jsem pak působil ve vedení firem v soukromém sektoru jako ekonomický náměstek, finanční ředitel (CFO) a generální ředitel (CEO). [OVĚŘIT: šlo o akciové společnosti? doplnit obory a období]
V 56 letech jsem se rozhodl budovat něco svého a pomáhat jednotlivcům. Dnes pomáhám lidem a rodinám s financováním bydlení a investičních nemovitostí jako finanční poradce pod hlavičkou PARTNERS.
Vázaný zástupce společnosti Partners Financial Services, a.s., zapsaný v seznamu ČNB, IČO 48946451.
Více o mně +420 735 759 509 ivo.melisek@partners.cz LinkedIn Registr ČNB
Zdroje
- ČNB: horní hranice LTV, záznam z jednání bankovní rady 4. 6. 2026 (staženo 14. 11. 2026)
- Zákon č. 283/2021 Sb., stavební zákon, § 230 Kolaudace (Zákony pro lidi) (staženo 14. 11. 2026)
- Zákon č. 257/2016 Sb., o spotřebitelském úvěru, § 117 (Zákony pro lidi) (staženo 14. 11. 2026)
- Zákon č. 586/1992 Sb., o daních z příjmů, § 4b a § 15 (Zákony pro lidi) (staženo 14. 11. 2026)
Článek obsahuje obecné informace, nejde o individuální doporučení ani investiční poradenství. Údaje platí k datu aktualizace 14. 11. 2026. Modelové výpočty jsou ilustrativní, nejde o nabídku.