Hypotéka na rekonstrukci: jak ji získat a čerpat
Hypotéka na rekonstrukci je účelový úvěr zajištěný nemovitostí, ze kterého financujete opravu nebo modernizaci bytu či domu. Peníze dostáváte postupně podle rozpočtu a faktur. Vyplatí se hlavně u větších částek nebo když rekonstrukci spojujete s koupí. U menších oprav bývá jednodušší úvěr ze stavebního spoření.

Napsal: Ing. Ivo Melíšek (33 let ve financích) · Odborně zkontroloval: [DOPLNIT: recenzent] · Publikováno: · Aktualizováno:
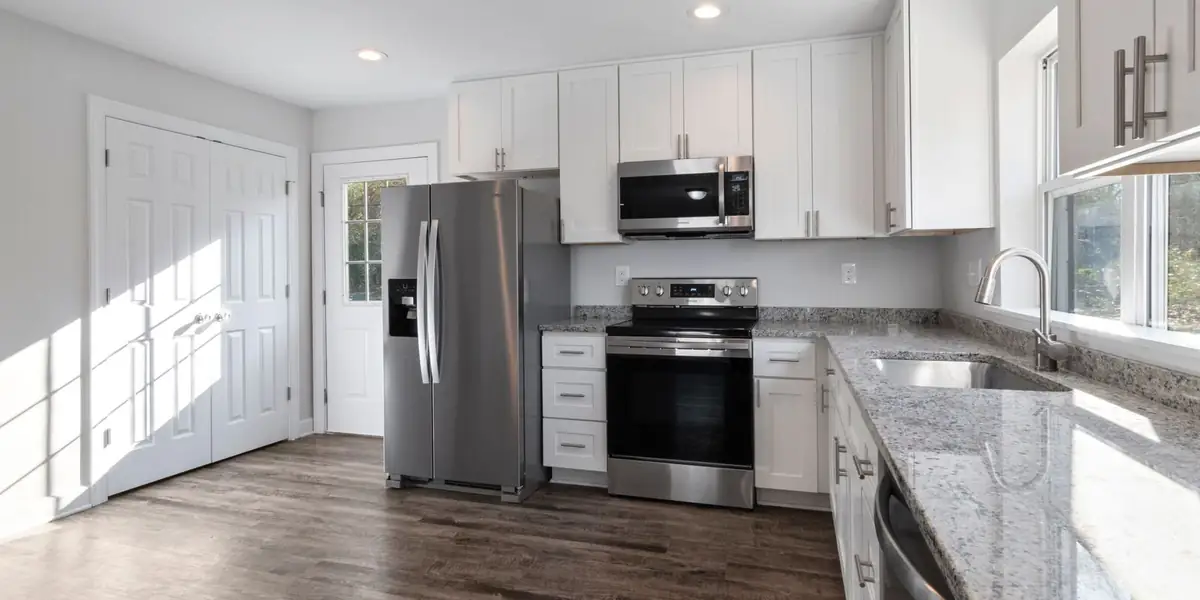
Hypotéka na rekonstrukci se hodí, když chcete opravit byt nebo dům a nemáte na to dost úspor. Je to účelový úvěr zajištěný nemovitostí, takže má obvykle nižší sazbu než úvěr bez zástavy. Na druhé straně znamená odhad, rozpočet a dokládání faktur. V článku vysvětluji, jak hypotéka na rekonstrukci funguje, jak probíhá čerpání a kdy je lepší jiný úvěr. Obecné základy najdete v průvodci hypotékou.
Kdy dává hypotéka na rekonstrukci smysl
Hypotéku na rekonstrukci můžete využít ve dvou hlavních situacích:
- Kupujete starší byt nebo dům a chcete ho hned opravit. Koupi i rekonstrukci pak financujete jedním úvěrem.
- Nemovitost už vlastníte a potřebujete peníze na větší opravu, například novou střechu, zateplení nebo kompletní rekonstrukci bytového jádra.
Zákon o spotřebitelském úvěru počítá úvěr zajištěný nemovitostí i úvěr určený ke změně stavby mezi úvěry na bydlení (§ 2 odst. 2 zákona č. 257/2016 Sb.). Platí pro ně stejná ochrana jako pro hypotéku na koupi, například omezená náhrada nákladů při předčasném splacení.
Hypotéka dává smysl hlavně u větších částek. Díky dlouhé splatnosti vychází nižší měsíční splátka než u úvěru ze stavebního spoření nebo spotřebitelského úvěru. U menších částek naopak hrají větší roli fixní náklady: odhad nemovitosti, poplatek za vklad zástavního práva do katastru 2 000 Kč (zákon č. 634/2004 Sb., položka 120) a čas na vyřízení.
Pokud už hypotéku na nemovitost máte, zeptejte se nejdřív své banky na navýšení úvěru. Další možností je rekonstrukci spojit s refinancováním hypotéky, například na konci fixace. [OVĚŘIT: podmínky bank pro navýšení stávající hypotéky]
Odhad nemovitosti před a po rekonstrukci
O tom, kolik vám banka půjčí, rozhoduje hlavně hodnota zastavené nemovitosti. Pro úvěry na vlastní bydlení platí limit ČNB: nejvýše 80 % hodnoty nemovitosti, žadatelům mladším 36 let nejvýše 90 %.
U rekonstrukce může odhadce stanovit dvě hodnoty: hodnotu v současném stavu a hodnotu po dokončení rekonstrukce podle rozpočtu a projektu. Pokud banka vezme jako základ hodnotu po rekonstrukci, půjčí vám víc. [OVĚŘIT: praxe bank při použití hodnoty po rekonstrukci a podmínky, za kterých ji přijímají]
Modelový výpočet: kupujete byt za 4 000 000 Kč a na rekonstrukci potřebujete 800 000 Kč. Celkem tedy 4 800 000 Kč. Odhadce stanoví hodnotu po rekonstrukci na 5 000 000 Kč. Při limitu 80 % z hodnoty po rekonstrukci vám banka může půjčit až 4 000 000 Kč a vlastní zdroje činí 800 000 Kč. Kdyby banka vycházela jen z hodnoty před rekonstrukcí 4 000 000 Kč, mohla by půjčit nejvýše 3 200 000 Kč a vlastních peněz byste potřebovali 1 600 000 Kč. Modelový příklad, nejde o nabídku.
Z příkladu je vidět, proč na kvalitě rozpočtu a projektu záleží. Odhadce i banka musí rekonstrukci uvěřit. Jak odhad probíhá a co ho ovlivňuje, popisuji v článku odhad hodnoty nemovitosti.
Po dokončení rekonstrukce banka obvykle chce kontrolní prohlídku nebo fotodokumentaci, která potvrdí, že práce proběhly podle rozpočtu. [OVĚŘIT: obvyklý způsob kontroly dokončení u bank]
Jak probíhá čerpání a dokládání
U hypotéky na koupi jdou peníze obvykle jednorázově prodávajícímu. U rekonstrukce je čerpání postupné. Banka uvolňuje peníze po částech podle toho, jak rekonstrukce postupuje a jak dokládáte výdaje.
Dokud úvěr nečerpáte celý, platíte úroky jen z vyčerpané části. Některé banky mohou účtovat poplatek za nečerpání nebo stanovit lhůtu, do kdy musíte úvěr dočerpat. [OVĚŘIT: lhůty a poplatky za čerpání u bank]
Rozpočet a faktury
Základem je rozpočet rekonstrukce. Může ho připravit stavební firma, rozpočtář nebo u menších akcí i vy sami podle cenových nabídek. Banka podle něj rozhoduje o výši úvěru a později kontroluje čerpání.
Při čerpání pak obvykle dokládáte:
- smlouvy o dílo s dodavateli a jejich faktury,
- doklady o nákupu materiálu,
- u rozsáhlejších stavebních prací stavební povolení nebo ohlášení, pokud je stavební zákon vyžaduje. [OVĚŘIT: které práce vyžadují povolení nebo ohlášení podle aktuálního stavebního zákona]
Peníze může banka posílat přímo dodavatelům, nebo vám na účet po doložení zaplacených faktur. Některé banky uvolní část úvěru předem jako zálohu. [OVĚŘIT: pravidla záloh u bank]
Svépomocná rekonstrukce
Rekonstrukci můžete dělat i sami. Banka vám ale nezaplatí vaši práci, jen prokazatelné výdaje. Náklady proto dokládáte hlavně účtenkami a fakturami za materiál a za práce, které jste zadali řemeslníkům.
Schovávejte všechny doklady a ujistěte se, že jsou na nich vaše údaje a dodací adresa odpovídající nemovitosti. Jak velkou část úvěru banka přijme bez faktur nebo na čestné prohlášení, se mezi bankami liší. [OVĚŘIT: podmínky bank pro svépomocnou rekonstrukci]
Pokud dokládání nechcete řešit vůbec, existuje americká hypotéka, tedy neúčelový úvěr se zástavou nemovitosti. Za tuto volnost ale zaplatíte vyšší sazbou a banka půjčí menší část hodnoty nemovitosti.
Hypotéka na rekonstrukci domu vs. bytu
Princip je stejný, rozdíly jsou v rozsahu prací a v tom, kdo o nich rozhoduje.
Hypotéka na rekonstrukci domu se týká celé stavby. Můžete financovat střechu, fasádu, zateplení, okna, rozvody i vytápění. Rozpočty bývají vyšší a častěji je potřeba stavební povolení nebo ohlášení. Zastavuje se dům i pozemek. U starších domů může být hodnota po rekonstrukci výrazně vyšší než před ní, což ovlivní výši úvěru. Podrobně to rozebírám v článku Hypotéka na dům.
Hypotéka na rekonstrukci bytu se obvykle týká jen vnitřku bytu: koupelny, kuchyně, podlah, elektroinstalace. Společné části domu, jako je střecha nebo fasáda, opravuje společenství vlastníků a financuje je z fondu oprav nebo vlastním úvěrem. U zásahů do nosných konstrukcí nebo společných rozvodů může být potřeba souhlas společenství. [OVĚŘIT: kdy je potřeba souhlas SVJ podle občanského zákoníku a stanov]
U družstevního bytu je situace jiná. Byt nevlastníte, takže ho nemůžete zastavit. Na rekonstrukci se proto obvykle používá úvěr ze stavebního spoření. Podrobnosti v článku hypotéka na družstevní byt.
Hypotéka, úvěr ze stavebního spoření, nebo úvěr bez zajištění?
Na rekonstrukci máte tři hlavní typy úvěru. Liší se sazbou, splatností, zajištěním i náročností vyřízení.
| Hypotéka | Úvěr ze stavebního spoření | Úvěr bez zajištění | |
|---|---|---|---|
| Zástava nemovitosti | ano | u menších částek ne, u vyšších ano | ne |
| Dokládání účelu | ano | ano, jen bytové potřeby | obvykle ne |
| Splatnost | dlouhá, obvykle až 30 let | kratší | krátká |
| Sazba | nejnižší z těchto tří | obvykle vyšší než hypotéka | nejvyšší |
| Vyřízení | delší, odhad a katastr | kratší u úvěru bez zástavy | nejrychlejší |
| Modelová splátka na 800 000 Kč | 4 295 Kč (5 %, 30 let) | 6 751 Kč (6 %, 15 let) | 11 720 Kč (9 %, 8 let) |
| Modelové úroky celkem | 746 046 Kč | 415 154 Kč | 325 136 Kč |
Zdroj: obecné vlastnosti úvěrů, zákon č. 96/1993 Sb. Modelové sazby a splatnosti zvolené pro ilustraci, počítáno anuitním vzorcem bez poplatků, 14. 11. 2026. Modelový příklad, nejde o nabídku ani o aktuální sazby.
Tabulka ukazuje to podstatné: nejnižší splátka neznamená nejnižší celkové náklady. Hypotéka na 30 let má nejnižší splátku, ale díky dlouhé splatnosti na úrocích zaplatíte nejvíc. Kdybyste stejnou hypotéku splatili za 20 let, splátka by byla 5 280 Kč a úroky celkem 467 115 Kč.
Úvěr ze stavebního spoření zákon povoluje mimo jiné na změnu stavby, údržbu a udržovací práce na vlastním domě nebo bytě, i na bytě, kde jste nájemcem (§ 6 odst. 1 písm. f) zákona č. 96/1993 Sb.). Menší částky poskytují spořitelny i bez zástavy, například Buřinka uvádí na svém webu až 2 500 000 Kč bez zástavy nemovitosti (stav 14. 11. 2026). [OVĚŘIT: podmínky úvěru bez zástavy] Více v článku úvěr ze stavebního spoření.
Úvěr bez zajištění je nejrychlejší, ale nejdražší a s nejvyšší splátkou. Hodí se spíš na menší opravy (Úvěr bez zajištění).
Přehled všech úvěrů na bydlení najdete na stránce úvěry. Vlastní variantu hypotéky si spočítejte v hypoteční kalkulačce.
Dotace (Nová zelená úsporám) a hypotéka
Pokud rekonstrukce snižuje spotřebu energie, například zateplení, výměna oken nebo zdroje tepla, můžete využít program Nová zelená úsporám. Příjem žádostí v jeho nové podobě se otevřel 25. června 2026.
Podle webu programu (stav 14. 11. 2026) nabízí:
- Bezúročný úvěr na renovace pro majitele rodinných domů, společenství vlastníků a bytová družstva. Poskytují ho zapojené banky a stavební spořitelny na projekty schválené Státním fondem životního prostředí.
- U rodinných domů úvěr až 750 000 Kč na dílčí renovaci a až 2 000 000 Kč na komplexní renovaci, minimálně 100 000 Kč. Zvýhodnění trvá do 10 let u úvěru do 500 000 Kč a do 15 let u vyšších úvěrů.
- NZÚ Light jako dotaci pro domácnosti s nižšími příjmy na zateplení, výměnu zdroje tepla nebo obnovitelný zdroj energie.
O poskytnutí bezúročného úvěru a jeho výši rozhoduje finanční instituce podle vaší úvěruschopnosti. Výši dotací a podrobné podmínky najdete na novazelenausporam.cz. [OVĚŘIT: aktuální výše dotací a podmínky programu před publikací]
Bezúročný úvěr z programu má limity a týká se jen úsporných opatření. Pokud rekonstrukce zahrnuje i jiné práce, například novou kuchyň, může dávat smysl kombinace s hypotékou nebo úvěrem ze stavebního spoření. Jestli a jak lze podporu z programu s hypotékou kombinovat, ověřte předem u banky i v podmínkách programu. [OVĚŘIT: souběh podpory NZÚ s hypotékou]
Plánujete rekonstrukci a nevíte, jaký úvěr zvolit? Rád s vámi projdu rozpočet, možnosti financování i dotace. Stačí domluvit nezávaznou konzultaci.
Časté otázky
Mohu si vzít hypotéku jen na rekonstrukci?
Ano. Hypotéku na rekonstrukci lze sjednat i na nemovitost, kterou už vlastníte a nekupujete. Banka do ní zapíše zástavní právo a peníze uvolňuje podle rozpočtu a faktur. U menších částek ale zvažte úvěr ze stavebního spoření, protože u hypotéky platíte odhad a vklad zástavy do katastru a vyřízení trvá déle.
Musím na rekonstrukci dokládat faktury?
U účelové hypotéky ano. Banka chce vidět, že peníze jdou na rekonstrukci nemovitosti. Obvykle dokládáte rozpočet a pak faktury, smlouvy s dodavateli nebo doklady o nákupu materiálu. Pokud účel dokládat nechcete, existuje americká hypotéka, za tu ale zaplatíte vyšší sazbou. [OVĚŘIT: konkrétní pravidla dokládání u bank]
Kolik si můžu půjčit na rekonstrukci domu?
Rozhoduje hodnota zastavené nemovitosti a váš příjem. Pro úvěry na vlastní bydlení platí limit ČNB: nejvýše 80 % hodnoty nemovitosti, lidem do 36 let 90 %. Pokud banka přijme odhad hodnoty po rekonstrukci, může být úvěr vyšší než při odhadu podle současného stavu. Konkrétní výši spočítá banka podle vaší bonity.
Lze kombinovat hypotéku a dotaci Nová zelená úsporám?
Program Nová zelená úsporám podporuje energeticky úsporné renovace dotacemi a bezúročnými úvěry, které poskytují zapojené banky a stavební spořitelny. Jak se dá jeho podpora kombinovat s hypotékou, záleží na podmínkách programu a banky. Před podáním žádosti si podmínky ověřte na novazelenausporam.cz. [OVĚŘIT: souběh podpory NZÚ s hypotékou]
Nezávazná konzultace s hypotečním specialistou
Napište mi, co řešíte. Ozvu se a domluvíme se, jestli a jak vám můžu pomoci.
O autorovi
Ing. Ivo Melíšek
Finanční poradce, VIP finanční kouč Partners · ve financích od roku 1993 (33 let)
Ve financích se pohybuji od roku 1993, tedy 33 let. [OVĚŘIT: v 90. letech jsem začínal prodejem pojištění, kdy jsem obcházel klienty dům od domu.]
Přes 30 let jsem pak působil ve vedení firem v soukromém sektoru jako ekonomický náměstek, finanční ředitel (CFO) a generální ředitel (CEO). [OVĚŘIT: šlo o akciové společnosti? doplnit obory a období]
V 56 letech jsem se rozhodl budovat něco svého a pomáhat jednotlivcům. Dnes pomáhám lidem a rodinám s financováním bydlení a investičních nemovitostí jako finanční poradce pod hlavičkou PARTNERS.
Vázaný zástupce společnosti Partners Financial Services, a.s., zapsaný v seznamu ČNB, IČO 48946451.
Více o mně +420 735 759 509 ivo.melisek@partners.cz LinkedIn Registr ČNB
Zdroje
- Zákon č. 257/2016 Sb., o spotřebitelském úvěru, § 2 (Zákony pro lidi) (staženo 14. 11. 2026)
- Zákon č. 96/1993 Sb., o stavebním spoření, § 5 a § 6 (Zákony pro lidi) (staženo 14. 11. 2026)
- Nová zelená úsporám: Bezúročný úvěr na renovace domů (staženo 14. 11. 2026)
- Nová zelená úsporám: hlavní stránka programu a aktuality (staženo 14. 11. 2026)
- Buřinka (stavební spořitelna České spořitelny): úvěry (staženo 14. 11. 2026)
- Zákon č. 634/2004 Sb., o správních poplatcích, položka 120 (Zákony pro lidi) (staženo 14. 11. 2026)
- ČNB, záznam z jednání bankovní rady 4. 6. 2026 (limity LTV) (staženo 14. 11. 2026)
Článek obsahuje obecné informace, nejde o individuální doporučení ani investiční poradenství. Údaje platí k datu aktualizace 14. 11. 2026. Modelové výpočty jsou ilustrativní, nejde o nabídku.